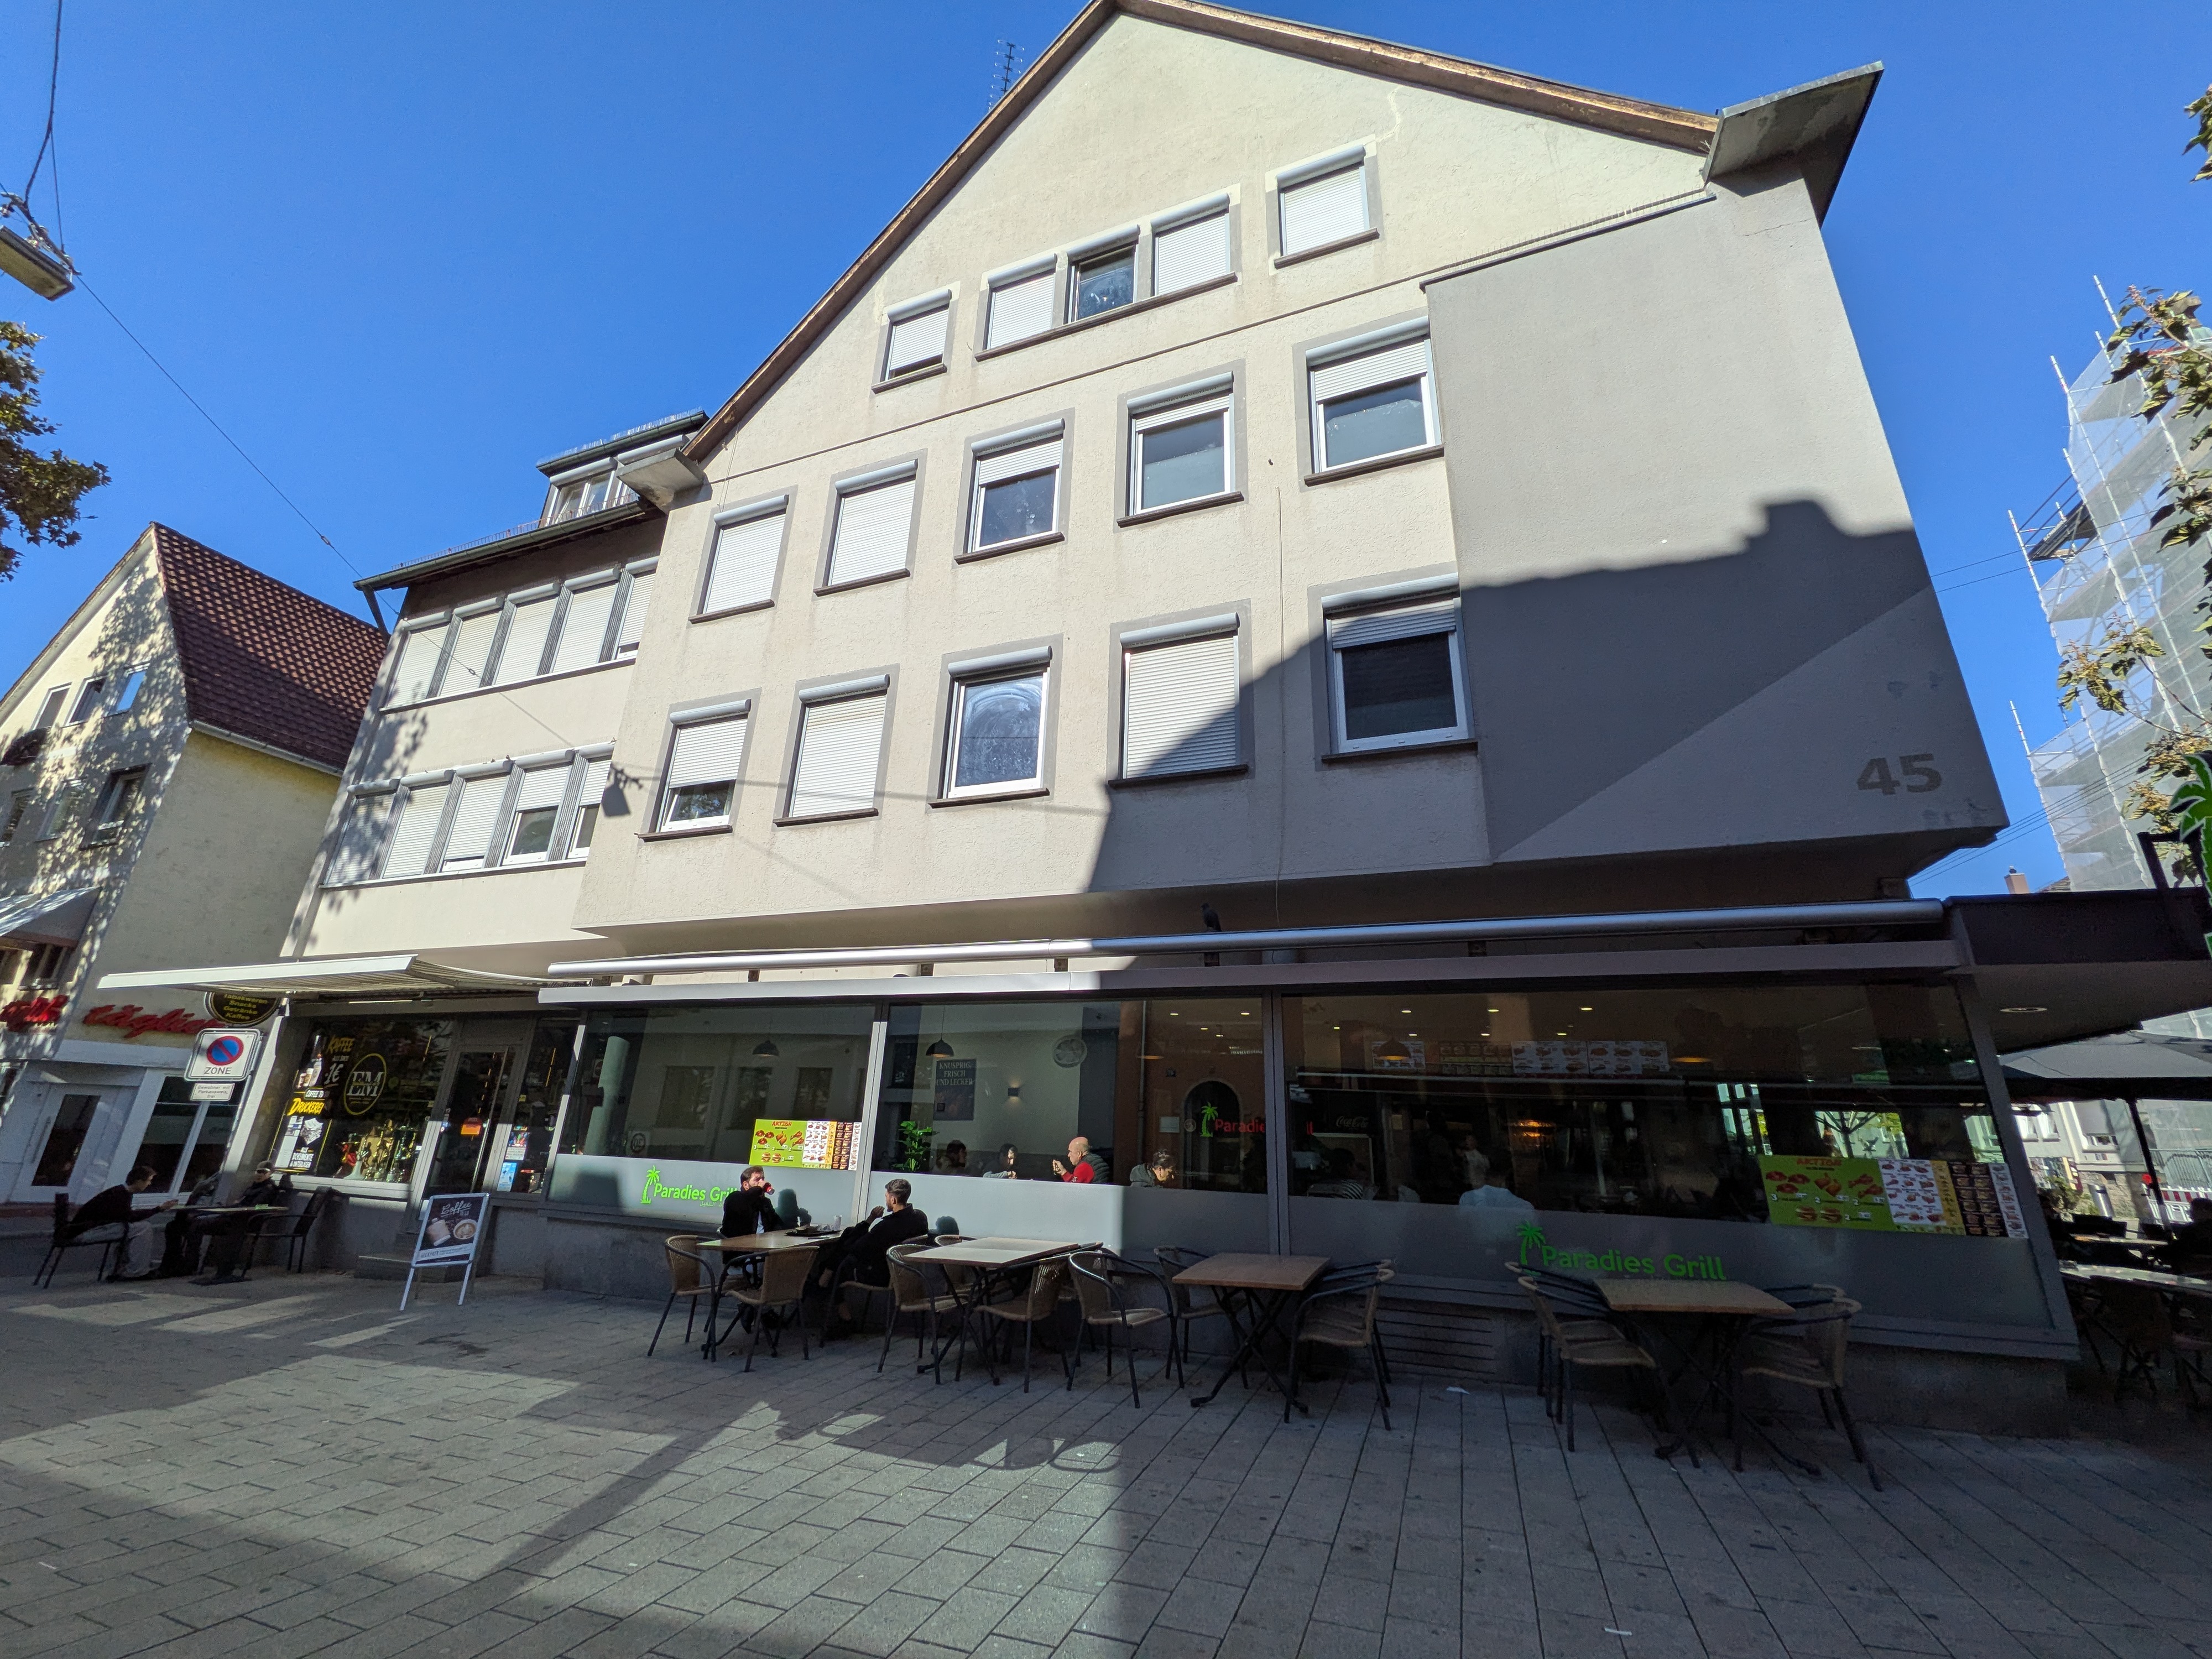
Die Ausgangslage: Warum ein Restnutzungsdauergutachten?
Die Eigentümer schreiben das vor einigen Jahren erworbene Gebäude seit dem Kauf linear mit 2 Prozent jährlich ab. Das entspricht der typisierten Nutzungsdauer von 50 Jahren, die das Einkommensteuergesetz für alle Gebäude mit Fertigstellung zwischen 1925 und 2022 unterstellt – unabhängig davon, ob das Haus 1957 oder 2015 gebaut wurde.
Bei einem fast 70 Jahre alten Gebäude mit ungedämmter Hülle, bauzeitlicher Haustechnik und Effizienzklasse G liegt der Verdacht nahe, dass die tatsächliche Nutzungsdauer deutlich kürzer ist. Genau dafür sieht § 7 Abs. 4 Satz 2 EStG ein Wahlrecht vor: Wer eine kürzere tatsächliche Nutzungsdauer nachweist, darf entsprechend höher abschreiben. Die Darlegungs- und Feststellungslast liegt beim Steuerpflichtigen – und der Nachweis gelingt in der Praxis nur mit einem belastbaren Gutachten eines qualifizierten Sachverständigen.
Die Eigentümer beauftragten das Ingenieurbüro Schorndorfer im Herbst 2026. Adressat des Gutachtens ist das Finanzamt Heilbronn; die kürzere Nutzungsdauer soll erstmals im Veranlagungszeitraum 2026 geltend gemacht werden.
So arbeitet der Immobiliengutachter: Unterlagen, Ortstermin, Verfahren
Ein Restnutzungsdauergutachten steht und fällt mit der Dokumentation. Vor dem Ortstermin wurden die Unterlagen zusammengetragen und geprüft: Grundbuchauszug, Kaufvertrag, Genehmigungspläne aus der Bauzeit, die Baugenehmigung zur Nutzungsänderung des Erdgeschosses, Wohn- und Nutzflächenberechnung, Energieausweis, Mietaufstellung und sämtliche Mietverträge. Ergänzend wurden eine Umweltabfrage beim Landesamt (UDO der LUBW) und das Klimaprofil des Stadtkreises Heilbronn ausgewertet.
Ebenso wichtig ist die steuerliche Eingangsprüfung, bevor überhaupt ein Gutachten erstattet wird. Geklärt wurde unter anderem: Wurde bisher linear abgeschrieben? Liegt eine Kernsanierung vor? Üben beide Miteigentümer das Wahlrecht einheitlich aus? Erst wenn diese Fragen positiv beantwortet sind, hat der Nachweis Aussicht auf Erfolg.
Die Ortsbesichtigung fand im Oktober 2026 statt und umfasste das gesamte Gebäude vom Keller bis zum offenen Spitzboden, beide Ladeneinheiten, das Treppenhaus und die Wohnungen. Jede Feststellung im Gutachten ist nach ihrer Quelle gekennzeichnet: eigene Anschauung, Bauzeichnung oder Angabe des Eigentümers. Diese Unterscheidung ist entscheidend, weil Angaben zu früheren Maßnahmen regelmäßig nicht überprüfbar sind und ein Finanzamt genau hier nachfragt.
Verfahrenswahl. Der Bundesfinanzhof hat die Ermittlung der Restnutzungsdauer nach § 4 Abs. 3 ImmoWertV 2021 als anerkannte Schätzungsmethode bestätigt. Das Modell der Anlage 2 zur ImmoWertV bildet den Einfluss von Modernisierungen über ein Punktesystem ab und ist normiert, nachvollziehbar und gerichtsfest. Ein aufwendiges Bausubstanzgutachten mit Bauteilöffnungen (ERAB-Verfahren) ist nach der Rechtsprechung ausdrücklich nicht erforderlich. Zugleich genügt ein bloßer Verweis auf das Modell nicht: Das Gutachten muss sich mit dem konkreten Objekt auseinandersetzen – mit dem, was modernisiert wurde, und mit dem, was unterlassen wurde.
Der Befund: Was die Ortsbesichtigung zeigte
Die Tragstruktur aus Mauerwerk und Stahlbetondecken ist unauffällig und begrenzt die Nutzungsdauer nicht. Die Entwertung ergibt sich aus Gebäudehülle, Haustechnik und Ausbau – also aus den Bauteilen, die in Anlage 2 ImmoWertV das größte Gewicht haben.
Der Energieausweis bestätigt diesen Befund unabhängig von den Angaben des Eigentümers: Effizienzklasse G beim Endenergieverbrauch, Klasse H beim Primärenergieverbrauch. Die Modernisierungen der vergangenen Jahre betrafen überwiegend die beiden Ladeneinheiten – Gebäudehülle und Haustechnik des Wohnteils blieben unberührt.
Wichtig für die Bewertung: Einzelne Mängel wie die korrodierten Leitungen begründen für sich genommen keine kürzere Nutzungsdauer. Der Bundesfinanzhof verlangt mehr als eine Mängelliste. Entscheidend ist das Gesamtbild aus Alter, Modernisierungsstand und wirtschaftlicher Perspektive.
Die Berechnung der Restnutzungsdauer
Das Modell der Anlage 2 ImmoWertV 2021 benötigt drei Eingangsgrößen: die Gesamtnutzungsdauer der Gebäudeart, das Alter am Stichtag und den Modernisierungsgrad in Punkten.
Gesamtnutzungsdauer: 80 Jahre. Anlage 1 zur ImmoWertV weist für „Wohnhäuser mit Mischnutzung“ 80 Jahre aus. Die Wohnnutzung überwiegt hier mit rund 65 Prozent der Fläche. Eine Einordnung als Geschäftshaus (60 Jahre) oder eine flächengewichtete Mischung (73 Jahre) wurde geprüft und verworfen – beides hätte zu einer noch kürzeren Nutzungsdauer geführt. Der gewählte Ansatz ist damit der für den Steuerpflichtigen ungünstigste und zugleich der am besten vertretbare.
Alter am Stichtag: 69 Jahre. Fertigstellung 1957, Stichtag 01.01.2026. Eine Kernsanierung, die ein fiktives jüngeres Baujahr rechtfertigen würde, liegt nicht vor.
Modernisierungspunkte: 2,51, gerundet 3. Von 20 möglichen Punkten entfallen je 4 auf Dachdämmung und Außenwanddämmung – beide sind nie ausgeführt worden und erhalten 0 Punkte. Die übrigen Maßnahmen wurden anteilig angesetzt und nach ihrem Alter zeitlich gewichtet, denn Anlage 2 verlangt ausdrücklich, weiter zurückliegende Maßnahmen geringer zu bewerten.
Drei Punkte entsprechen nach Tabelle 2 der Anlage 2 dem Modernisierungsgrad „kleine Modernisierungen im Rahmen der Instandhaltung“. Mit den zugehörigen Koeffizienten ergibt die Formel der Anlage 2 bei 80 Jahren Gesamtnutzungsdauer und 69 Jahren Alter eine Restnutzungsdauer von rechnerisch 20,88 Jahren, gerundet 21 Jahre.
Belastbarkeitsprüfung. Ein gutes Gutachten zeigt, dass das Ergebnis nicht an einer einzelnen Annahme hängt. Variiert man das Baujahr zwischen 1956 und 1958, bleibt es bei 21 Jahren. Mit 2 statt 3 Punkten ergeben sich 18 Jahre, mit 4 Punkten 24 Jahre. Alle geprüften Varianten liegen weit unter der gesetzlichen Schwelle von 50 Jahren.
Das Ergebnis und seine steuerliche Wirkung
Die tatsächliche Nutzungsdauer des Gebäudes beträgt zum Stichtag 01.01.2026 noch 21 Jahre. Daraus folgt ein Absetzungssatz von 100 ÷ 21 = 4,76 Prozent jährlich statt bisher 2 Prozent – erstmals im Veranlagungszeitraum 2026. Die Abschreibung endet rechnerisch mit Ablauf des Jahres 2046.
Was das in Euro bedeutet, hängt von der individuellen AfA-Bemessungsgrundlage ab, also vom Gebäudeanteil der Anschaffungskosten. Zur Einordnung eine Beispielrechnung mit einer angenommenen Bemessungsgrundlage von 500.000 €:
AfA 2 % (50 Jahre) --> Jährliche Abschreibung 10.000 €
AfA 4,76 % (21 Jahre) --> Jährliche Abschreibung 23.800 €
Mehrabschreibung pro Jahr: 13.800 €
Steuerersparnis pro Jahr bei 42 % Grenzsteuersatz: 5.800 €
Die Gesamtabschreibung bleibt gleich – sie wird nur auf 21 statt 50 Jahre verteilt. Der Vorteil liegt im Zeiteffekt: deutlich höhere Abzüge in den nächsten zwei Jahrzehnten statt kleiner Beträge bis 2068. Die steuerliche Einordnung im Einzelfall nimmt der Steuerberater vor; das Gutachten liefert die fachliche Grundlage, die das Finanzamt anerkennt.
Die Gegenprobe: Lohnt sich eine Sanierung nach 2046?
Ein Finanzamt fragt zu Recht: Könnte das Gebäude nach Ablauf der 21 Jahre nicht einfach saniert und weiter genutzt werden? Deshalb enthält das Gutachten eine Nachfolgenutzungsbetrachtung.
Am Ende der Restnutzungsdauer ist das Gebäude rund 89 Jahre alt. Dach, Fassade, Leitungen, Heizkörper und Innentüren wären dann seit rund neun Jahrzehnten unverändert. Eine Fortführung der Nutzung setzt eine Vollsanierung voraus: Dach mit Dämmung, energetische Ertüchtigung der Außenwände, vollständiger Fensteraustausch, neue Elektro-, Wasser- und Heizungsinstallation, sechs Bäder, Innenausbau sowie Baunebenkosten. Der überschlägig geschätzte Aufwand liegt bei rund 737.000 € – etwa 1.480 € je Quadratmeter Wohn- und Nutzfläche.
Dem steht ein geringer Mehrertrag gegenüber. Die Ladenmieten in dieser Innenstadtlage sind lagebestimmt und steigen durch eine Sanierung kaum. Für die Wohnungen ist nach Vollsanierung eine höhere Miete erzielbar, in Summe aber nur rund 7.000 € Mehrertrag pro Jahr. Das entspricht einer Verzinsung von unter einem Prozent und einer rechnerischen Amortisationsdauer von über 100 Jahren.
Die Gegenprobe bestätigt das Ergebnis: Die wirtschaftliche Nutzungsdauer endet mit der ermittelten Restnutzungsdauer. Eine Kernsanierung dieses Umfangs wäre im Übrigen keine Fortführung der Nutzung, sondern begründete nach der Rechtsprechung ein neues Wirtschaftsgut mit eigener Nutzungsdauer.
Der rechtliche Rahmen in Kürze
- § 7 Abs. 4 Satz 2 EStG räumt das Wahlrecht ein, nach der tatsächlichen Nutzungsdauer abzuschreiben, wenn diese kürzer ist als die typisierten 33, 40 oder 50 Jahre.
- BFH, Urteil vom 28.07.2021 – IX R 25/19: Jede geeignete Darlegungsmethode ist zulässig; ein Bausubstanzgutachten ist nicht Voraussetzung.
- BFH, Urteil vom 23.01.2024 – IX R 14/23: Die Ermittlung nach § 4 Abs. 3 ImmoWertV ist eine anerkannte Methode – ein bloßer Verweis auf das Modell genügt aber nicht; das Gutachten muss sich mit dem konkreten Objekt auseinandersetzen.
- BFH, Urteil vom 07.10.2025 – IX R 26/24: bestätigt diese Linie; auch Denkmalschutz führt nicht zu einer unbegrenzten Nutzungsdauer.
- BMF-Schreiben vom 22.02.2023 mit seinen strengen formalen Anforderungen wurde durch BMF-Schreiben vom 01.12.2025 aufgehoben. Unsere Gutachten behandeln die dort genannten Punkte – Tragstruktur, Qualifikation des Sachverständigen, Nachfolgenutzung – dennoch, weil sie die Nachvollziehbarkeit erhöhen.
- Hinweis auf eine mögliche Gesetzesänderung: Der Bundesrat hat empfohlen, den Nachweis künftig nur noch auf den Zeitpunkt der Fertigstellung zu beziehen (BR-Drucksache 447/26). Käme es dazu, würden Gutachten für Bestandsgebäude deutlich an Wert verlieren. Eigentümern mit älteren Objekten ist deshalb zu einer zügigen Geltendmachung zu raten.
Was Eigentümer in Heilbronn daraus mitnehmen
Das Fallbeispiel ist typisch für den Heilbronner Gebäudebestand der 1950er- und 1960er-Jahre. Ein Restnutzungsdauergutachten lohnt sich erfahrungsgemäß, wenn mehrere der folgenden Punkte zutreffen:
- Gebäude älter als 40 Jahre, vermietet, lineare AfA mit 2 oder 2,5 Prozent
- Dach und Außenwände nie gedämmt, Energieausweis in Klasse E oder schlechter
- Haustechnik (Leitungen, Heizungsverteilung, Elektro) überwiegend aus der Bauzeit
- Modernisierungen nur punktuell oder nur in einzelnen Einheiten
- Keine Kernsanierung seit dem Kauf
- Bisher keine degressive AfA in Anspruch genommen
Nicht ausreichend sind dagegen einzelne Baumängel, ein nicht mehr zeitgemäßer Wohnstandard oder eine bloße Abbruchabsicht. Ob ein Gutachten im konkreten Fall Erfolg verspricht, klären wir in einer kostenlosen Vorabprüfung anhand von Baujahr, Energieausweis und Modernisierungshistorie – bevor Kosten entstehen.
Häufige Fragen zum Restnutzungsdauergutachten in Heilbronn
Was kostet ein Restnutzungsdauergutachten? Das Honorar richtet sich nach Objektgröße, Unterlagenlage und Umfang der Ortsbesichtigung. Für ein Mehrfamilienhaus wie im Fallbeispiel liegt es im niedrigen vierstelligen Bereich und ist als Werbungskosten abzugsfähig. Die Mehrabschreibung übersteigt die Kosten in der Regel bereits im ersten Jahr.
Wie lange dauert die Erstellung? Vom Ortstermin bis zur Übergabe des Gutachtens vergehen in der Regel zwei bis drei Wochen, sofern die Unterlagen vollständig vorliegen. Im Fallbeispiel lagen zwischen Ortsbesichtigung und Fertigstellung rund zwei Wochen.
Erkennt das Finanzamt Heilbronn ein solches Gutachten an? Der Bundesfinanzhof hat die Methode nach ImmoWertV mehrfach bestätigt. Entscheidend ist, dass das Gutachten objektbezogen begründet, von einem qualifizierten Sachverständigen erstattet und in sich nachvollziehbar ist. Ein Gutachten, das nur das Modell zitiert, wird regelmäßig zurückgewiesen.
Welche Qualifikation sollte der Gutachter haben? Eine Zertifizierung nach DIN EN ISO/IEC 17024 für Immobilienbewertung gilt als Maßstab. Dipl.-Ing. Frederic Schorndorfer ist zusätzlich Mitglied des Gutachterausschusses der Stadt Heilbronn und kennt die örtliche Bewertungspraxis aus erster Hand.
Gilt das auch für Eigentumswohnungen und Einfamilienhäuser? Ja, sofern die Immobilie vermietet ist und Einkünfte aus Vermietung und Verpachtung erzielt werden. Bei Eigentumswohnungen wird das Gesamtgebäude beurteilt.
Kann ich das Gutachten rückwirkend nutzen? Das Wahlrecht kann für noch offene Veranlagungszeiträume ausgeübt werden. Ob und für welche Jahre das möglich ist, prüft Ihr Steuerberater.
Was ist der Unterschied zum Wertgutachten? Ein Wertgutachten ermittelt den Verkehrswert einer Immobilie, etwa für Verkauf, Erbschaft oder Scheidung. Ein Restnutzungsdauergutachten trifft keine Aussage zum Wert, sondern ausschließlich zur verbleibenden Nutzungsdauer für steuerliche Zwecke. Beide Leistungen bietet das Ingenieurbüro Schorndorfer in Heilbronn an.
Fazit
Ein 69 Jahre altes Wohn- und Geschäftshaus in der Heilbronner Innenstadt, voll vermietet und auf den ersten Blick „in Ordnung“ – und dennoch mit einer Restnutzungsdauer von nur 21 Jahren. Das Fallbeispiel zeigt, dass sich hinter einer stabilen Tragstruktur eine erhebliche technische und wirtschaftliche Entwertung verbergen kann. Für die Eigentümer bedeutet das Gutachten mehr als eine Verdoppelung der jährlichen Abschreibung über die nächsten zwei Jahrzehnte.
Als zertifizierte Immobiliengutachter in Heilbronn erstellen wir Restnutzungsdauergutachten und Wertgutachten nach den Vorgaben der ImmoWertV 2021 und der aktuellen BFH-Rechtsprechung – objektbezogen begründet, für das Finanzamt nachvollziehbar und mit einer kostenlosen Vorabprüfung, ob sich der Aufwand lohnt.
Ingenieurbüro Schorndorfer Dipl.-Ing. Frederic Schorndorfer, Sachverständiger für Immobilienbewertung (DIN EN ISO/IEC 17024), Mitglied des Gutachterausschusses der Stadt Heilbronn Theodor-Fischer-Straße 6, 74076 Heilbronn www.ib-schorndorfer.de · www.restnutzungsdauer-heilbronn.de
Sie besitzen eine vermietete Immobilie in Heilbronn oder Umgebung, die vor 1990 gebaut wurde? Senden Sie uns Baujahr, Energieausweis und eine kurze Beschreibung der bisherigen Modernisierungen – wir sagen Ihnen innerhalb weniger Tage, ob ein Restnutzungsdauergutachten für Sie in Frage kommt.